La fonction finance des PME change de nature. Longtemps absorbée par la saisie, les relances, les rapprochements et les reportings mensuels, elle entre dans une phase d’automatisation beaucoup plus ambitieuse. L’Agent IA ne se contente plus de répondre à une question comme un simple assistant conversationnel. Il lit des documents, compare des données, déclenche des actions, rédige des synthèses et alerte en cas d’écart. Pour un dirigeant, l’enjeu n’est donc plus de savoir si l’intelligence artificielle touchera la Finance, mais à quelle vitesse elle transformera la gestion financière, la trésorerie et le pilotage opérationnel.
Le point décisif est ailleurs : cette mutation n’est plus réservée aux grands groupes. Malgré la flambée des recrutements de profils spécialisés à 70 000 euros par an et plus, des PME françaises de 20 à 300 salariés déploient déjà des agents opérationnels sans recruter de data scientist. Les outils no-code et les plateformes d’orchestration ont changé la donne. Bien cadrée, cette évolution offre trois bénéfices rares : du temps, de la clarté et une meilleure prise de décision. C’est précisément là que la direction financière crée aujourd’hui le plus de valeur.
En bref
- Un Agent IA exécute plusieurs étapes de manière autonome, contrairement à un chatbot classique.
- Les usages les plus rentables en Finance concernent la comptabilité, la trésorerie, le reporting et les prévisions financières.
- Une PME peut lancer un premier projet sans développeur dédié, avec n8n, Make, Zapier ou Microsoft Copilot Studio.
- Le budget d’entrée se situe souvent entre 5 000 et 15 000 euros la première année.
- Le retour sur investissement dépend d’un point clé : choisir un processus simple, répétitif et vérifiable.
- Les usages RH et certains usages financiers exigent une vigilance renforcée avec l’AI Act et le RGPD.
Agent IA finance : ce qui change vraiment dans la gestion financière des PME
Un Agent IA est un programme capable d’utiliser un modèle de langage pour accomplir une suite d’actions avec une certaine autonomie. Il peut lire un email, extraire des informations d’une facture, croiser ces données avec un fichier comptable, produire un commentaire de gestion puis transmettre le résultat au bon interlocuteur. Cette logique multi-étapes change tout. Là où un chatbot répond, l’agent agit dans un périmètre défini.
La distinction est stratégique pour une PME. Un outil conversationnel aide ponctuellement. Un agent, lui, s’insère dans un processus métier. C’est la raison pour laquelle il devient central dans la gestion financière. Vous lui confiez des tâches bornées, mesurables et supervisables. Vous ne cherchez pas une machine omnisciente, mais un exécutant numérique discipliné. C’est précisément cette limitation qui le rend exploitable dans un environnement financier.
| Critère | Chatbot classique | Agent IA finance |
|---|---|---|
| Mode de fonctionnement | Une question, une réponse | Planifie, exécute, vérifie, relance si nécessaire |
| Accès aux données | Contexte de la conversation | Fichiers, emails, ERP, CRM, bases documentaires |
| Autonomie | Faible | Encadrée mais réelle |
| Déclenchement | Manuel | Manuel ou automatique |
| Usage en finance | Réponse à une question comptable | Rapprochement, reporting, contrôle, alertes, synthèse |
Pour approfondir cette logique appliquée à la comptabilité, vous pouvez consulter notre analyse sur l’agent IA comptable pour automatiser les tâches financières. La frontière entre assistance et exécution autonome y devient particulièrement claire.
Quels processus financiers automatiser avec un Agent IA dans une PME
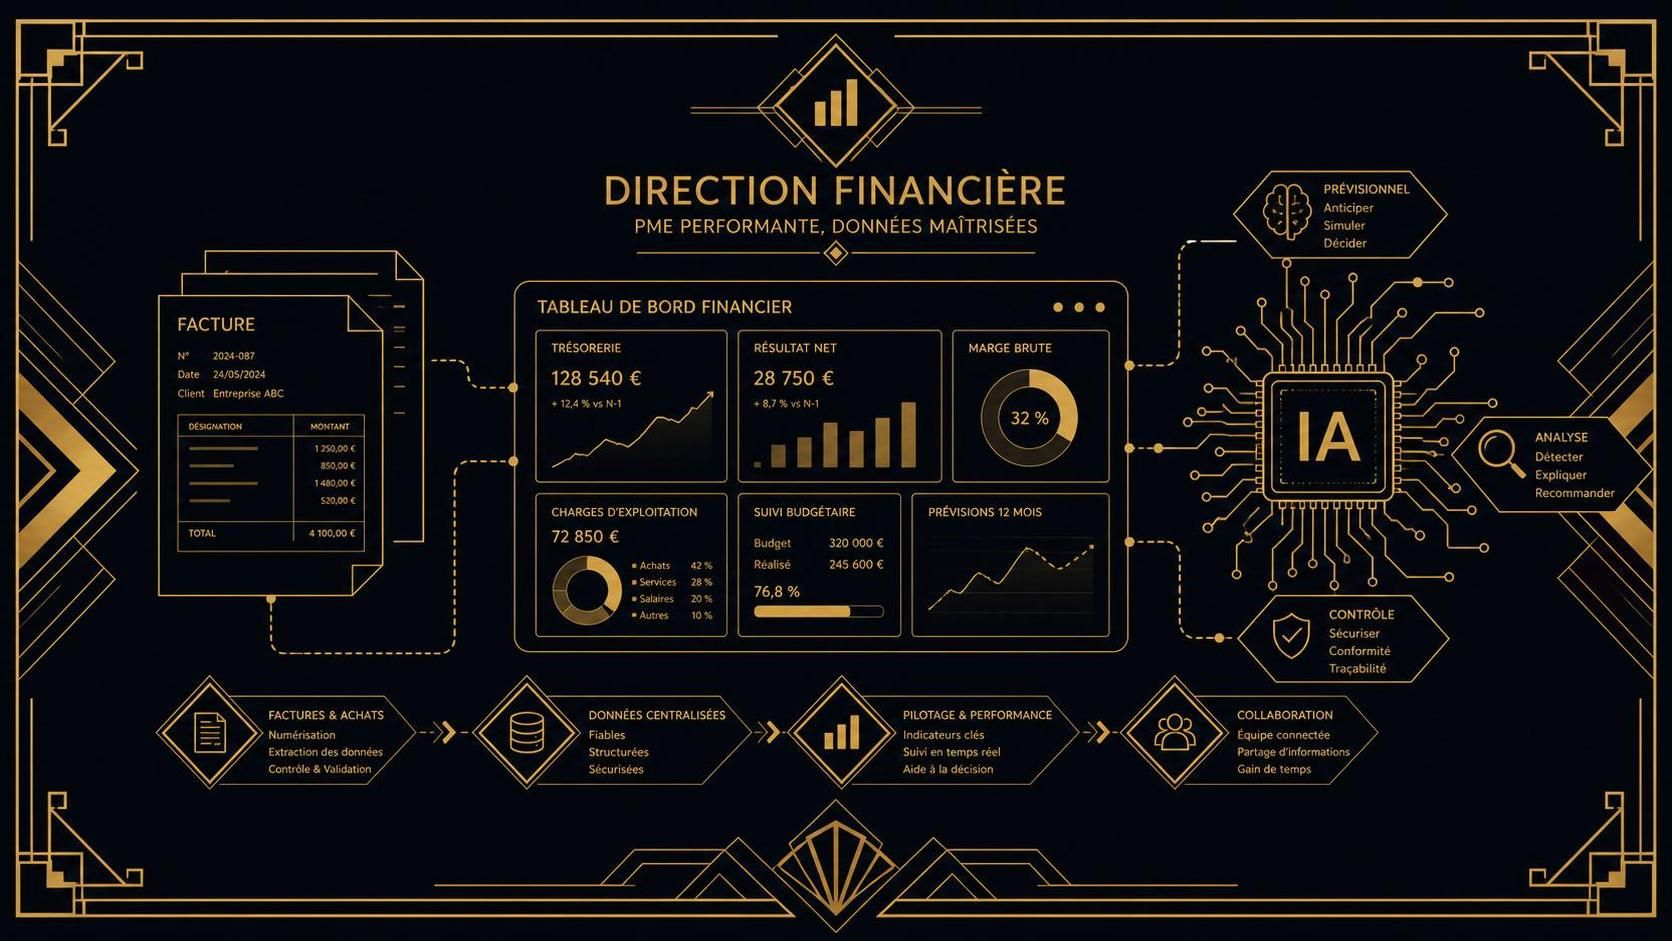
Toutes les tâches ne méritent pas le même niveau d’automatisation. Les meilleurs candidats partagent trois traits : ils sont répétitifs, fondés sur du texte ou des données structurées, et leur résultat peut être contrôlé rapidement par un humain. Cette combinaison réduit le risque tout en maximisant la productivité. Une direction financière qui commence par les bons cas d’usage obtient des gains visibles en quelques semaines, sans perturber l’organisation.
Dans les PME, les usages les plus solides concernent moins la stratégie pure que l’exécution administrative et analytique. C’est logique. La valeur vient d’abord de la réduction des frottements. Une facture traitée plus vite améliore la trésorerie. Un reporting produit à date fixe améliore la lecture du mois. Une alerte précoce sur un écart de marge améliore la prise de décision. L’agent crée donc de la performance non pas par magie, mais par discipline opérationnelle.
Comptabilité, trésorerie, reporting : les usages les plus rentables
- Rapprochement de factures : lecture des PDF, extraction du montant, de la TVA, du fournisseur et de l’échéance, puis comparaison avec le bon de commande.
- Rapprochement bancaire : mise en correspondance des écritures avec les relevés, détection des écarts et remontée des anomalies.
- Reporting mensuel automatique : collecte des données depuis un ERP ou des fichiers Excel, calcul des indicateurs et rédaction d’un commentaire de gestion.
- Suivi des relances clients : identification des factures échues, préparation des relances et priorisation selon le risque.
- Contrôle des dépenses : détection de transactions atypiques, repérage des doublons ou des incohérences de justificatifs.
- Prévisions de trésorerie : consolidation des flux entrants et sortants pour affiner les prévisions financières.
- Analyse des écarts budgétaires : comparaison automatique du réel versus budget et proposition d’explications.
Cette dynamique est largement documentée par des cabinets et acteurs spécialisés, notamment dans l’analyse de l’automatisation financière des PME et dans les travaux de Deloitte sur l’IA pour la fonction finance. Leur point commun est net : les gains proviennent d’abord des opérations fréquentes, pas des paris technologiques les plus spectaculaires.
Voici le vrai critère de sélection : plus le processus produit un résultat vérifiable, plus l’agent sera rentable. C’est pourquoi la clôture mensuelle, le reporting commercial-financier ou le contrôle documentaire avancent souvent plus vite que les arbitrages complexes de financement.
Notre recommandation est simple : commencez par un flux qui pèse sur vos équipes chaque semaine. Si vous souhaitez comparer ce type d’usage avec une solution orientée PME, découvrez la solution.
Pourquoi l’automatisation financière crée un avantage compétitif immédiat
Les bénéfices ne relèvent pas seulement du confort. Une meilleure gestion financière améliore la rapidité d’exécution, la qualité des données et la fiabilité du pilotage. Plusieurs analyses sectorielles évoquent des baisses majeures d’erreurs de saisie et des gains sensibles sur le temps de clôture. Il faut toujours contextualiser ces chiffres selon l’organisation, mais la tendance est robuste : plus un processus était manuel, plus l’impact de l’automatisation est visible.
Selon PwC, 67 % des organisations avaient déjà intégré des formes d’agents IA dans leurs processus administratifs en 2025. Ce chiffre n’implique pas une maturité homogène, mais il confirme un basculement. Dans les PME les plus avancées, le directeur financier passe moins de temps à consolider l’information et davantage à interpréter les signaux faibles. Cette bascule est décisive. La donnée devient enfin un support de décision plutôt qu’une charge de collecte.
Des gains mesurables, mais à condition de bien cadrer le projet
Les promesses les plus crédibles se concentrent sur quatre résultats. D’abord, la réduction des erreurs liées à la ressaisie. Ensuite, l’accélération des cycles mensuels. Puis, une meilleure traçabilité des contrôles. Enfin, une capacité accrue d’analyse financière grâce à des tableaux de bord produits plus vite et plus régulièrement. Une PME de 50 salariés peut ainsi économiser plusieurs milliers d’euros par an uniquement sur le temps administratif retrouvé.
Le point souvent sous-estimé concerne l’optimisation des coûts. Un agent évite parfois un recrutement immédiat, mais ce n’est pas son seul intérêt. Il réduit aussi le coût caché des retards, des erreurs de classement, des relances oubliées et des indicateurs produits trop tard. La rentabilité naît autant de la qualité du pilotage que des heures économisées.
Point clé : dans une PME, un agent IA performant n’a pas besoin d’être spectaculaire. Il doit être régulier, contrôlable et relié à une décision utile.
Si votre priorité porte sur le pilotage budgétaire, notre dossier sur l’agent IA pour le budget des PME éclaire les usages les plus réalistes en phase de démarrage.
Quels outils choisir pour déployer un Agent IA finance sans recruter un développeur
La croyance selon laquelle l’intelligence artificielle exige forcément une équipe technique coûteuse appartient déjà au passé. En pratique, plusieurs outils permettent à une PME de créer un premier agent avec une interface visuelle. La vraie difficulté n’est pas le code. Elle réside dans la clarté du processus à automatiser, la qualité des données d’entrée et la définition des règles de contrôle. Autrement dit, le sujet est d’abord organisationnel.
Quatre familles de solutions dominent aujourd’hui les déploiements en PME. Elles ne se valent pas sur tous les usages. Certaines sont idéales pour démarrer vite, d’autres pour industrialiser. Le bon choix dépend moins de la mode du moment que de votre environnement logiciel existant.
| Outil | Type | Niveau requis | Budget mensuel indicatif | Profil idéal |
|---|---|---|---|---|
| Make | Automatisation no-code | Faible | 9 à 29 euros | PME qui lance ses premiers workflows |
| Zapier + LLM | Connexion rapide entre outils | Faible | 20 à 69 euros | Besoin simple, déploiement rapide |
| n8n | Orchestrateur open-source | Moyen | 20 à 50 euros en cloud | Organisation avec un profil power user |
| Microsoft Copilot Studio | Agent no-code Microsoft | Faible à moyen | Selon licence Microsoft 365 | Entreprise déjà très équipée Microsoft |
Le tandem le plus puissant pour une PME structurée reste souvent n8n avec un modèle de langage robuste, car il combine souplesse, coûts maîtrisés et possibilités d’intégration. En revanche, une société qui part de zéro aura souvent intérêt à commencer avec Make pour limiter la courbe d’apprentissage. Autrement dit, l’outil idéal est celui que vos équipes comprendront et feront vivre.
Pour des besoins plus conversationnels liés au traitement des appels, des emails ou des demandes entrantes, voyez comment AirAgent gère ça.
Déployer un premier agent financier en 5 étapes sans perdre du temps
Les projets qui réussissent suivent presque toujours la même logique. Ils commencent petit, cadrent les règles, testent sur des cas réels puis renforcent progressivement l’autonomie. C’est moins spectaculaire qu’un grand plan de transformation, mais bien plus efficace. Les retours terrain convergent sur ce point, comme le montre aussi ce guide sur les agents IA en PME sans data scientist.
- Choisir un seul processus : par exemple le reporting hebdomadaire, le rapprochement documentaire ou la relance de pièces manquantes.
- Documenter le flux sur une page : déclencheur, données d’entrée, étapes, résultat attendu, validation.
- Construire le workflow : connecter les outils, définir les instructions et encadrer les cas d’exception.
- Tester sur 20 cas réels : mesurer le taux d’erreur, la qualité rédactionnelle et la cohérence métier.
- Installer une supervision : responsable des alertes, fréquence de revue, critères de validation et charte interne.
Le point le plus négligé est souvent la documentation. Si un processus n’est pas explicable simplement, il n’est pas prêt pour l’automatisation. Cette discipline oblige à clarifier les rôles, les contrôles et les sorties attendues. C’est d’ailleurs l’un des bénéfices cachés du projet : avant même que l’agent produise du gain, l’entreprise rationalise son mode opératoire.
Pour les directions financières qui veulent monter en compétence avant de lancer un chantier, une formation dédiée aux agents IA pour la finance peut accélérer fortement la phase de cadrage.
Cas concret : une PME de services transforme son suivi financier et commercial
Prenons le cas d’une entreprise de services de 250 salariés. Son équipe commerciale passait chaque jour près de 45 minutes à rédiger les comptes rendus, qualifier les opportunités et préparer les emails de suivi. En parallèle, la direction financière récupérait ces données trop tard pour produire un pilotage fiable de l’activité. Résultat : des tableaux de bord incomplets, une faible discipline CRM et des arbitrages commerciaux retardés.
Le déploiement a relié les enregistrements de réunion, un modèle de langage pour la transcription et le résumé structuré, puis le CRM pour la mise à jour des fiches et la création des tâches. En six semaines, les comptes rendus sont passés de 20 minutes à 2 minutes. Le taux de mise à jour CRM est monté de 60 % à 94 %. Les commerciaux ont récupéré environ 35 minutes par jour. Le ROI estimé sur douze mois a atteint 8 fois le coût du projet.
Ce cas illustre une réalité simple : un bon projet finance ne vit pas en silo. Il relie la donnée commerciale, l’administratif et le reporting. L’agent devient alors un maillon entre l’exécution terrain et la lecture financière. C’est souvent à cet endroit que la valeur est la plus visible pour un dirigeant.
Si vous cherchez une solution immédiatement activable pour structurer vos flux entrants et vos interactions métiers, explorez les fonctionnalités d’AirAgent.
Budget, ROI et arbitrages : combien investir dans un Agent IA finance
Les montants à prévoir sont bien plus accessibles qu’on ne l’imagine. Pour un premier agent en PME, les budgets observés se situent souvent entre 5 000 et 15 000 euros sur la première année, incluant conception, mise en place, formation et infrastructure. Ce n’est pas un sujet mineur, mais ce n’est plus un projet réservé aux entreprises disposant d’une direction innovation surdotée.
| Poste | Budget indicatif | Nature |
|---|---|---|
| Diagnostic et conception | 1 500 à 4 000 euros | Ponctuel |
| Construction du workflow | 1 000 à 5 000 euros | Ponctuel |
| Formation des utilisateurs | 800 à 2 000 euros | Ponctuel |
| Infrastructure et usage des outils | 50 à 200 euros par mois | Récurrent |
Le calcul du retour sur investissement doit rester concret. Prenez le nombre d’heures économisées chaque semaine, multipliez-le par le coût horaire des collaborateurs concernés, puis ajoutez les gains indirects : clôture plus rapide, moindre retard de relance, meilleure visibilité de trésorerie, baisse des erreurs. Sur un processus qui libère 2 heures par jour pour 3 personnes valorisées à 35 euros de l’heure, le gain annuel approche 55 000 euros. Le sujet n’est donc pas seulement technologique. Il relève d’un arbitrage de productivité.
Dans le domaine des agents vocaux et conversationnels pour PME, les tarifs publics d’AirAgent vont de 49 euros à 499 euros par mois HT. Si votre projet touche le traitement de demandes, les appels ou la qualification entrante, comparez avec votre solution actuelle.
Les erreurs qui ruinent les projets d’automatisation financière
Le premier piège consiste à vouloir tout automatiser d’un coup. Les projets qui agrègent cinq chantiers simultanés deviennent vite ingérables. Les cas d’exception se multiplient, les tests explosent et les équipes perdent confiance au premier incident. Les données de terrain issues de plusieurs centaines de déploiements indiquent clairement que la réussite passe par un démarrage limité et très ciblé.
Le deuxième danger est culturel. Un agent conçu sans les utilisateurs finaux produit des résultats techniquement corrects mais opérationnellement inutiles. Un comptable, un contrôleur de gestion ou une assistante administrative savent où se cachent les exceptions. Les exclure du cadrage, c’est construire une automatisation théorique. Or la valeur naît toujours du détail métier.
Les cinq vigilances à traiter avant la mise en production
- Éviter le big bang : un processus à la fois.
- Impliquer les utilisateurs : ce sont eux qui définissent la qualité réelle d’un résultat.
- Protéger les données sensibles : surtout en RH, en comptabilité fournisseurs et en documents contractuels.
- Maintenir une supervision humaine : au moins durant les premiers mois.
- Former à l’esprit critique : un agent peut mal interpréter un contexte ou produire une synthèse inexacte.
Le troisième sujet est réglementaire. Depuis l’application complète de l’AI Act au 2 août 2026, certains usages liés à la présélection RH sont classés à haut risque. D’autres usages financiers peuvent aussi exiger une vigilance renforcée selon leur niveau d’autonomie. En clair, plus un agent influence une décision sensible, plus la documentation, la supervision et la conformité deviennent essentielles.
Point d’alerte : un agent qui envoie seul des messages externes ou produit des décisions à impact sans contrôle documenté expose la PME à un risque opérationnel et réputationnel inutile.
Vers une finance augmentée : de la production comptable à l’analyse prédictive
Le véritable changement ne s’arrête pas à la saisie automatisée. Une fois les flux stabilisés, les PME peuvent passer à une logique de pilotage avancé. L’agent ne se contente plus de traiter l’existant. Il aide à préparer les arbitrages. C’est là qu’interviennent l’analyse financière approfondie, les alertes de dérive et les prévisions financières plus dynamiques.
Concrètement, un agent peut comparer les ventes réelles aux objectifs, expliquer les écarts, repérer une tension de trésorerie à venir ou identifier une dérive de coûts sur une famille d’achats. Cela ne remplace pas le jugement du dirigeant ni celui du DAF. En revanche, cela raccourcit considérablement le délai entre le fait économique et la décision. Dans un contexte de taux, d’inflation ou de tensions sectorielles, ce décalage temporel fait souvent toute la différence.
Les PME qui avancent le plus vite sur ce terrain ne cherchent pas d’abord une prouesse technique. Elles construisent un système de lecture plus rapide, plus documenté et plus régulier. Autrement dit, l’intelligence artificielle devient un moteur de discipline financière avant d’être un gadget de productivité.
Qu’est-ce qu’un Agent IA en finance, simplement ?
C’est un programme qui enchaîne automatiquement plusieurs actions liées à la fonction financière : lire une facture, extraire les données, vérifier un écart, rédiger une synthèse ou déclencher une alerte. Contrairement à un chatbot, il agit dans un processus métier défini.
Faut-il recruter un développeur ou un data scientist pour lancer un projet ?
Non, pas dans la majorité des cas en PME. Des outils comme Make, n8n, Zapier ou Copilot Studio permettent de construire des workflows visuels. Le plus important reste le cadrage du processus, la qualité des tests et la supervision.
Quels sont les cas d’usage les plus rentables pour une direction financière ?
Les projets les plus rentables concernent généralement le rapprochement de factures, le rapprochement bancaire, le reporting périodique, les relances administratives, les contrôles d’anomalies et les prévisions de trésorerie. Ils offrent des gains rapides et facilement mesurables.
Combien de temps faut-il pour déployer un premier Agent IA finance ?
Pour un processus bien défini, il faut souvent entre 3 et 8 semaines, de l’audit initial à la mise en production. La phase la plus longue n’est pas toujours la technique, mais la documentation du flux existant et les tests sur des cas réels.
Comment vérifier qu’un projet est conforme au RGPD et à l’AI Act ?
Il faut analyser les données traitées, la finalité du traitement, le niveau d’autonomie de l’agent et les impacts potentiels sur les personnes. Les usages sensibles, notamment RH, exigent une documentation et une supervision renforcées. Une revue juridique ou conformité est recommandée avant déploiement.